Modelamiento devaluación
Escenarios integrados para industria manufacturera
Esta sección presenta una lectura integrada de los dos escenarios de cierre de brecha cambiaria construidos para la industria manufacturera uruguaya. La unidad de análisis son tres secciones: industria total, segmento exportador y segmento orientado al mercado interno. El ejercicio se expresa en valores corrientes y se concentra en la masa de ganancia a precios básicos.
Supuestos y fuentes
Las fuentes usadas son EAAE para VBP vía exportaciones, VAB, remuneraciones, consumo intermedio estimado y consumo de capital fijo; Oyanthabal (2023), con base en la metodología de Iñigo Carrera (2007), para los tipos de cambio comercial y de paridad; microdatos del CIU para distribuir intereses industriales en el XLSX fuente; y la clasificación operativa de subramas industriales 2020-2024 para separar industria exportadora, mercado interno y combustible.
El cálculo se realiza año a año para 2020-2024, sin efectos acumulados ni respuestas dinámicas de cantidades, precios relativos o productividad. El factor de devaluación se define como:
tipo_cambio_paridad_pesos_usd / tipo_cambio_comercial_pesos_usd - 1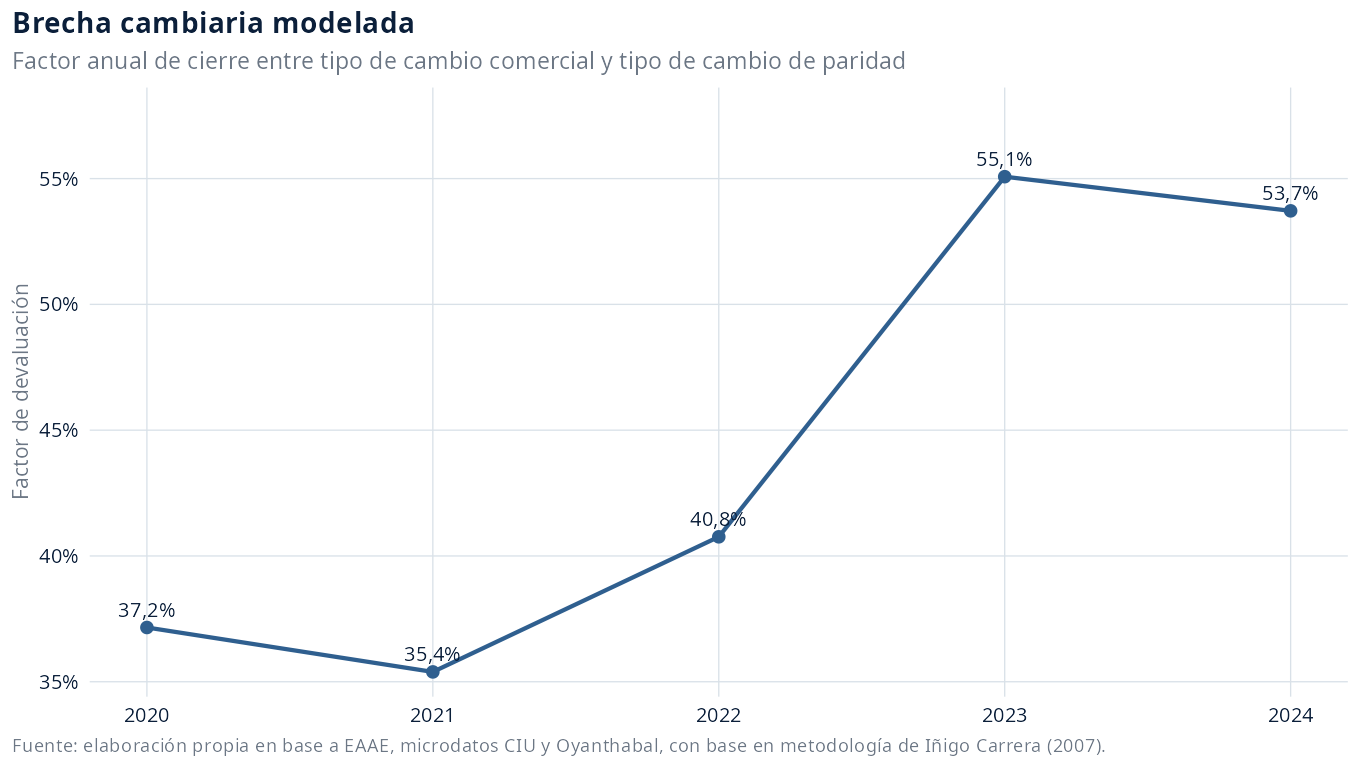
Coeficientes de incidencia
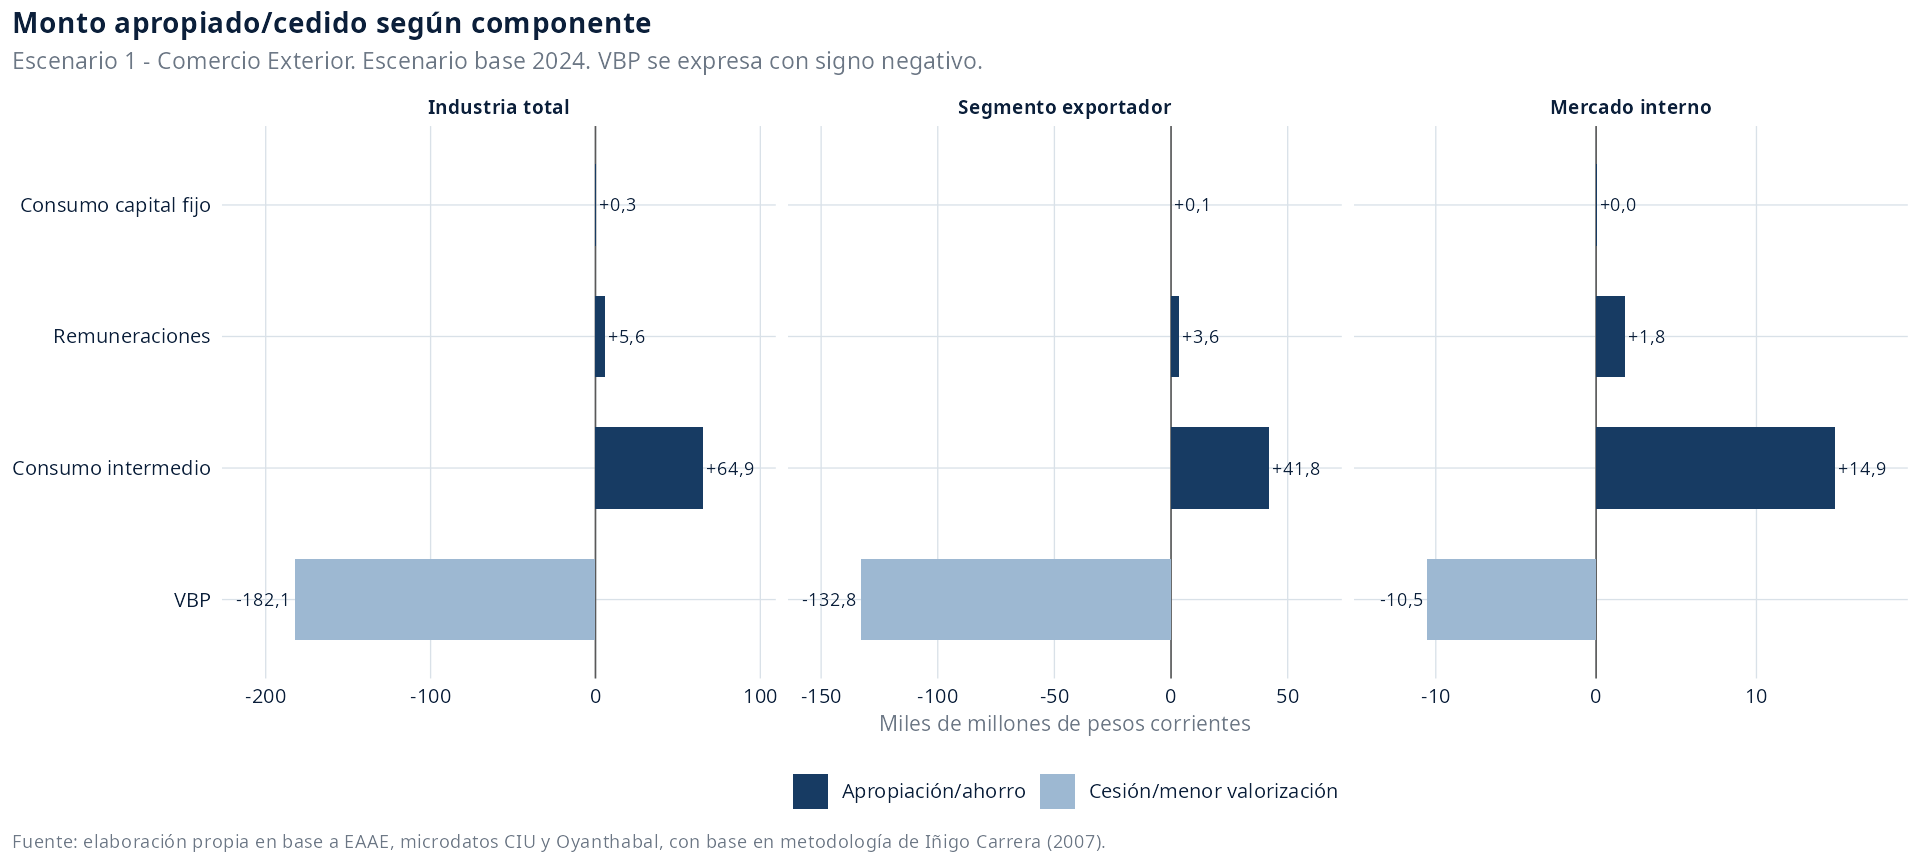
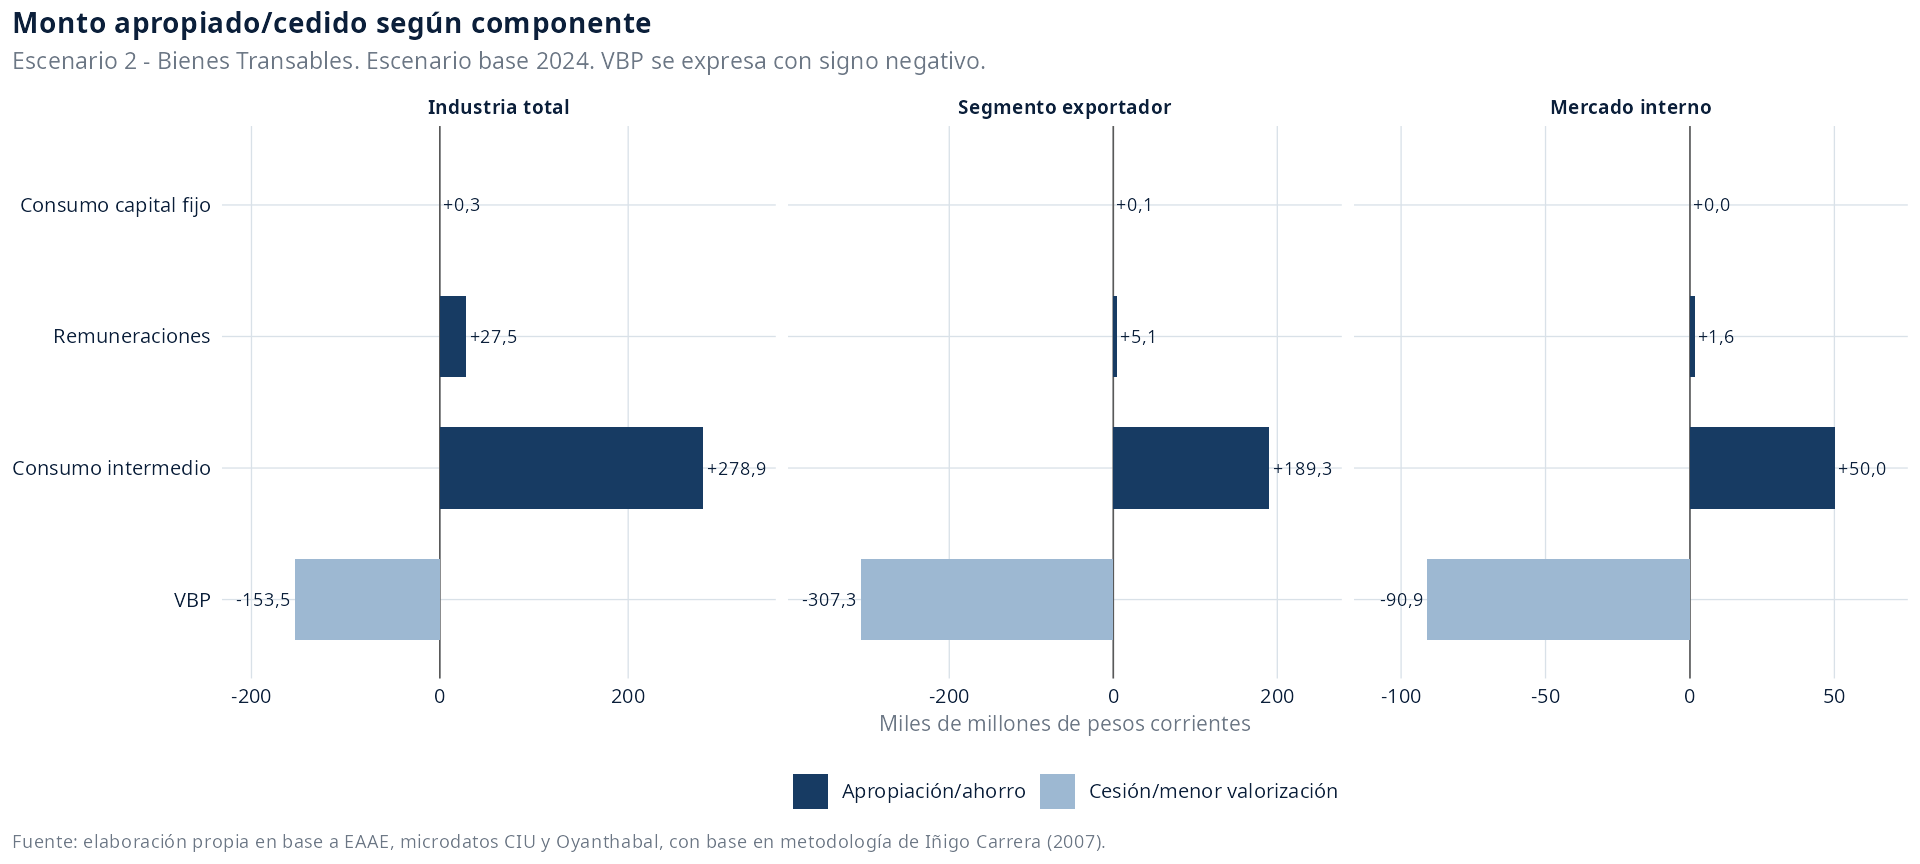
Los coeficientes indican qué proporción de cada variable queda expuesta al cierre de la brecha cambiaria. En esta lectura se usan cuatro coeficientes de incidencia para construir la masa de ganancia: VBP, consumo intermedio, remuneraciones y consumo de capital fijo. En los gráficos de componentes, VBP se expresa con signo negativo; los demás deltas se expresan con signo positivo.
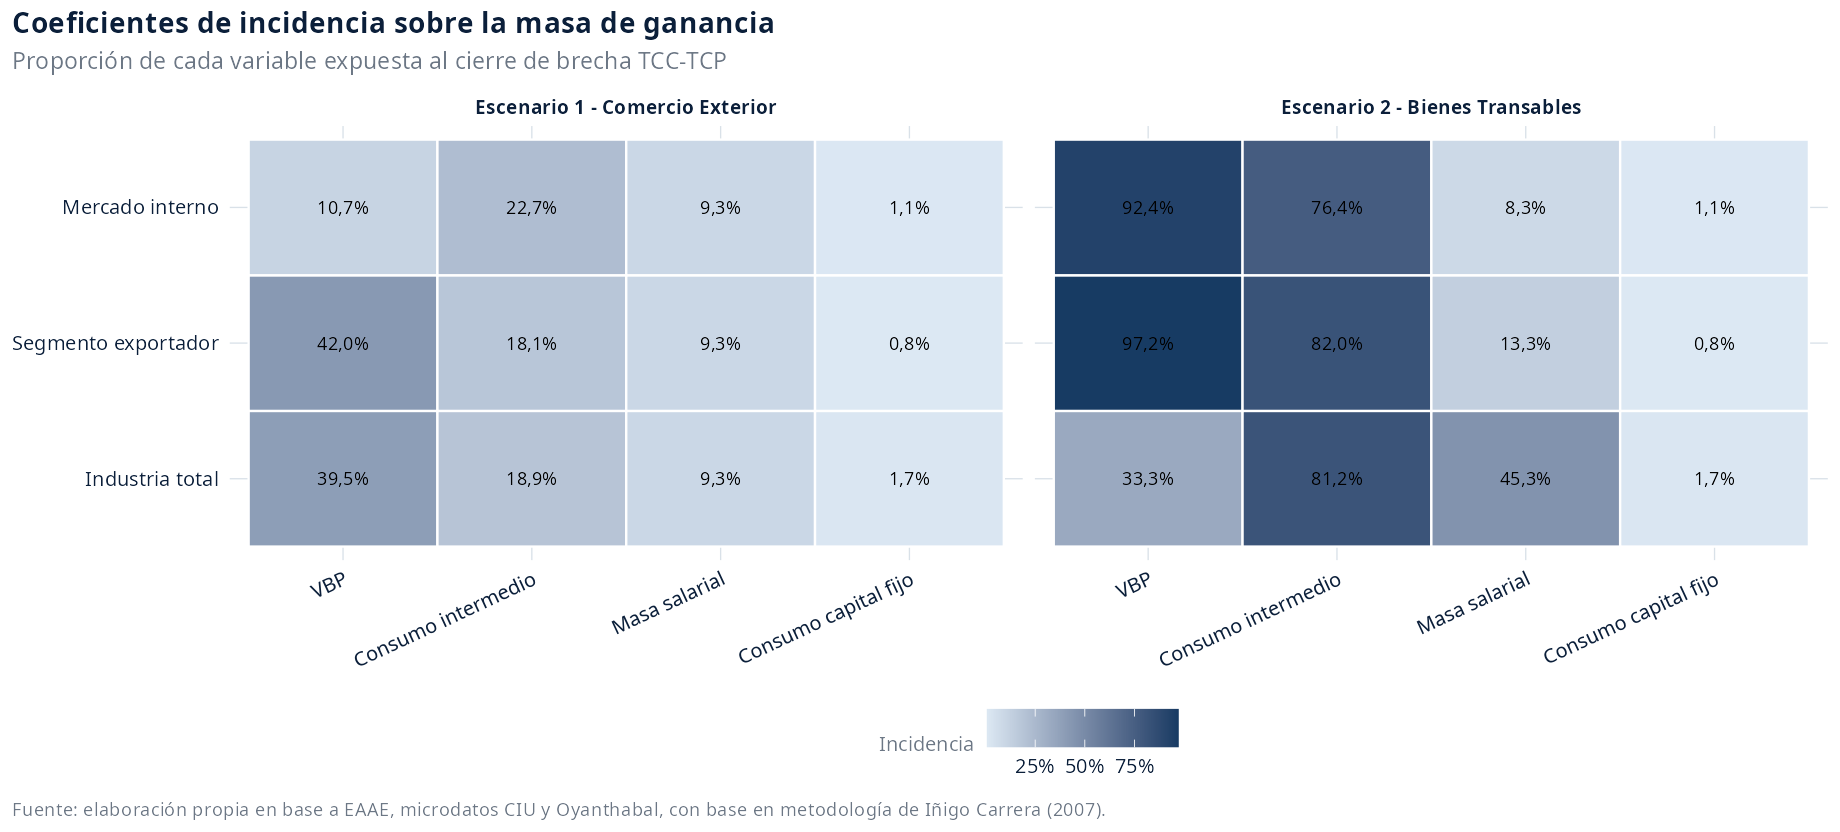
Escenario 1 - Comercio Exterior
La apropiación de riqueza vía sobrevaluación de la moneda se aplica a los componentes importados de costos y capital y a la parte exportada de la producción. Por tanto, sólo recoge el efecto directo de importaciones y exportaciones sobre la masa de ganancia.
La sobrevaluación de la moneda tiene un efecto contradictorio. Por un lado, reduce el ingreso en moneda nacional de los exportadores al aplicar la mediación cambiaria, lo que deja un remanente pendiente de apropiación, y afecta negativamente el valor del VBP del segmento exportador. Por otro lado, abaratando las mercancías importadas, genera un ahorro en el consumo intermedio, en las remuneraciones y en el consumo de capital fijo, en este último caso, mediante el abaratamiento de la maquinaria importada.
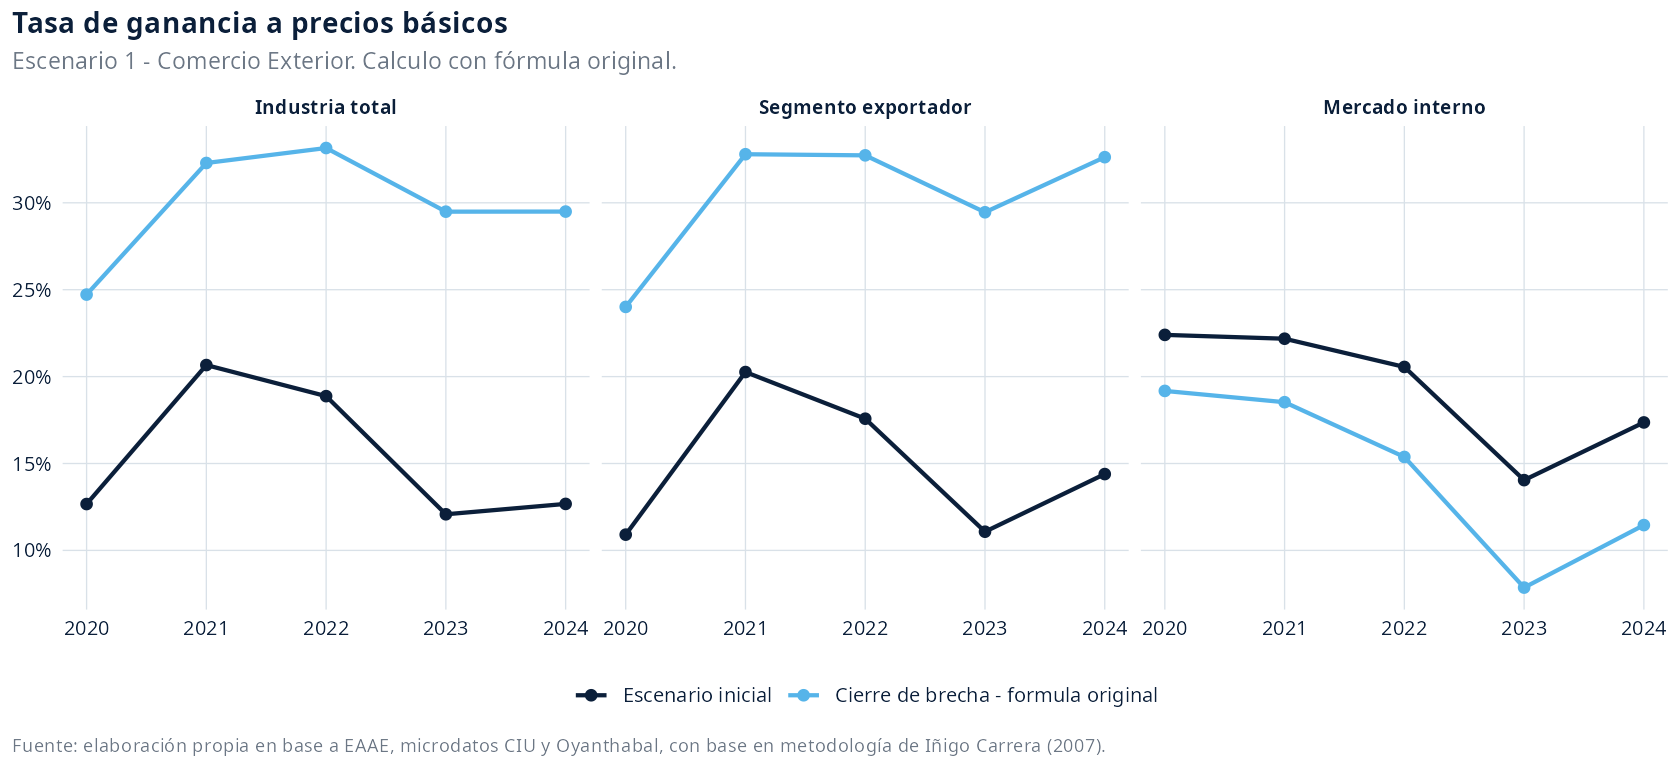
Para visualizar el impacto de la mediación cambiaria en la rentabilidad industrial, el siguiente gráfico presenta la evolución de la tasa de ganancia a precios básicos en el período 2020-2024. El análisis contrasta la trayectoria del escenario inicial con una simulación de «cierre de brecha» (calculada mediante la fórmula original), desglosando los resultados para la industria en su conjunto, el segmento exportador y el mercado interno.
La comparativa de ambas curvas evidencia un impacto desigual según la orientación productiva. Mientras que en el segmento exportador el cierre de la brecha eleva de forma notoria la tasa de ganancia, al suprimir la cesión de valor sobre las ventas externas, en el mercado interno sucede a la inversa. Para los sectores orientados al consumo local, el escenario inicial (con sobrevaluación) resulta más rentable, lo que refleja los beneficios de apropiación generados por el abaratamiento de los insumos y bienes de capital importados.
Escenario 2 - Bienes Transables
La apropiación de riqueza vía sobrevaluación alcanza al conjunto de mercancías cuyos precios internos se rigen por precios internacionales, aunque sean producidas localmente y vendidas en el mercado interno. Así, incorpora también la revaluación de esa producción local y su incidencia sobre la masa de ganancia.
La sobrevaluación de la moneda también alcanza a las mercancías transables producidas localmente y vendidas en el mercado interno. Por un lado, reduce el ingreso en moneda nacional de los exportadores al aplicar la mediación cambiaria, lo que deja un remanente pendiente de apropiación, y afecta negativamente el valor del VBP del segmento exportador. Por otro lado, al abaratar las mercancías importadas y considerar la revaluación de la producción local transable, genera efectos sobre el consumo intermedio, las remuneraciones y el consumo de capital fijo, en este último caso mediante el abaratamiento de la maquinaria importada.
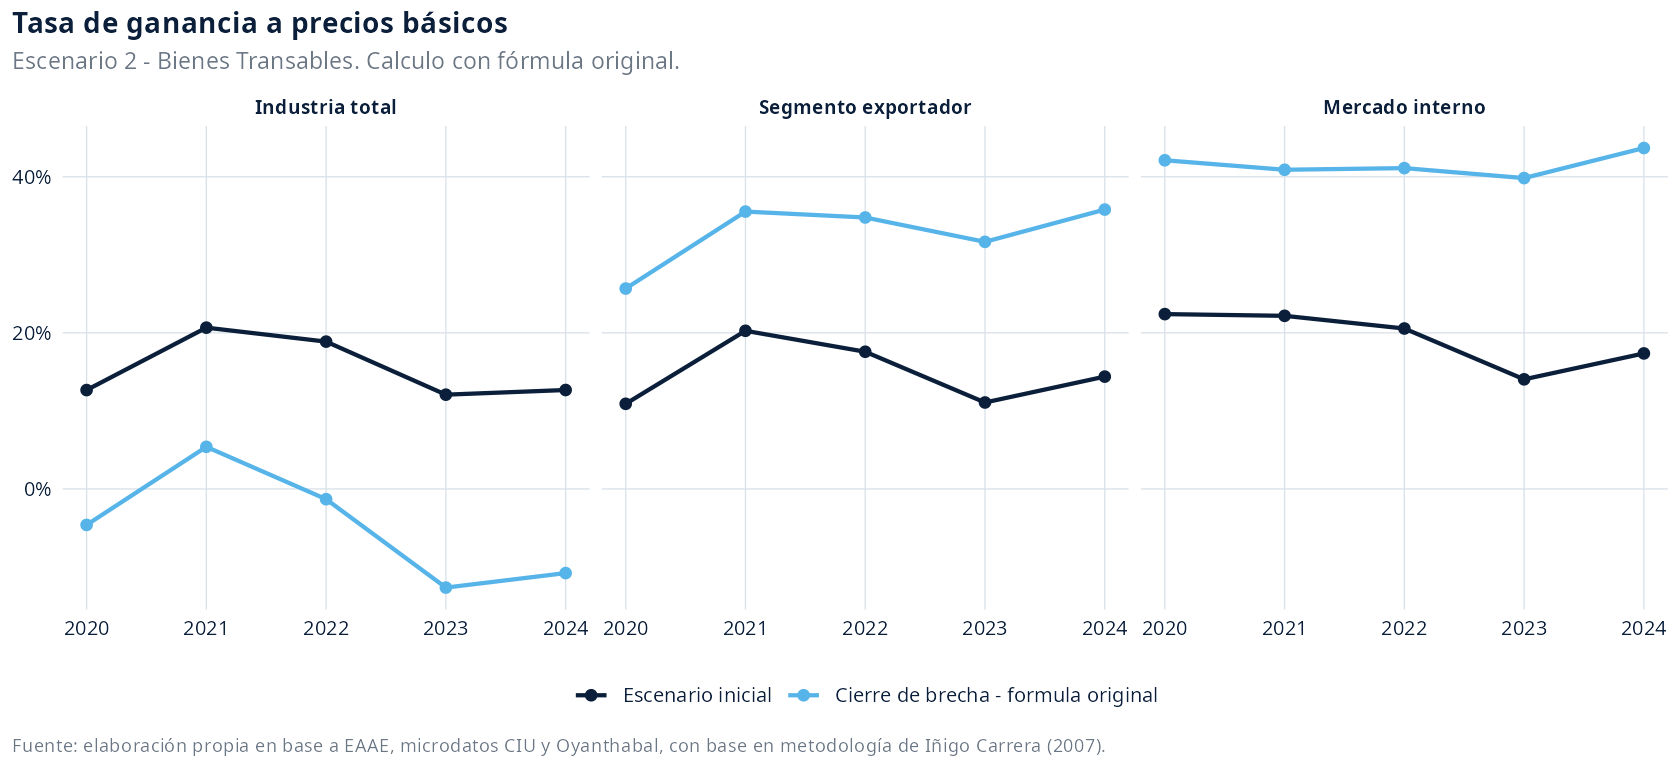
Para visualizar el impacto de la mediación cambiaria en la rentabilidad industrial, el siguiente gráfico presenta la evolución de la tasa de ganancia a precios básicos en el período 2020-2024. El análisis contrasta la trayectoria del escenario inicial con una simulación de «cierre de brecha» (calculada mediante la fórmula original), desglosando los resultados para la industria en su conjunto, el segmento exportador y el mercado interno.
La comparativa de ambas curvas evidencia un impacto desigual según la orientación productiva. En el segmento exportador, el cierre de la brecha puede elevar la tasa de ganancia al reducir la cesión de valor sobre las ventas externas. En el mercado interno, la incidencia adicional de los bienes transables modifica el resultado según el peso relativo de la revaluación de la producción local y del abaratamiento de los insumos y bienes de capital importados.
Anexo
Minuta fuente de análisis
Documento con explicación detallada de fuentes utilizadas, supuestos y decisiones del análisis, así como interpretación narrativa de resultados.
Documento fuente de resultados en formato XLSX
Libro en formato Excel que respalda los datos y resultados en base a los que se construyen los resultados visuales presentados.
Referencias consultadas
- Iñigo Carrera, J. (2007). La formación económica de la sociedad argentina. Volumen 1: Renta agraria, ganancia industrial y deuda externa, 1882-2004. Imago Mundi.
- Oyhantçabal Benelli, G. (2023). Exchange rate overvaluation and agrarian ground rent transfers in Uruguay: 1955-2019. Brazilian Journal of Political Economy, 43(1), 165-188. https://doi.org/10.1590/0101-31572023-3259
- Oyhantçabal Benelli, G. (2024). Impuestos y tipo de cambio en la disputa por la renta agraria en Uruguay (2000-2021). En Riqueza, desarrollo y desigualdades sociales en América Latina: Perspectivas transdisciplinarias (pp. 411-437). CLACSO/CALAS. https://doi.org/10.54871/ca24pt92
- Oyhantçabal Benelli, G., & Sanguinetti, M. (2017). El agro en Uruguay: renta del suelo, ingreso laboral y ganancias. Problemas del Desarrollo, 48(189). https://doi.org/10.22201/iiec.20078951e.2017.189.56949
- Rojas Cifuentes, J., Rivas Castro, G., Fuentes Salvo, M., & Kornblihtt, J. (2023). La cuantificación del desarrollo histórico de la valorización del capital en América del Sur. Ariadna Ediciones / Universidad de Chile.